
Zadzwoń lub napisz
+48 602 370 506 +48 510 222 266 +48 500 221 797 info@zwrotpodatkow.pl
lub
skorzystaj z formularza
menu
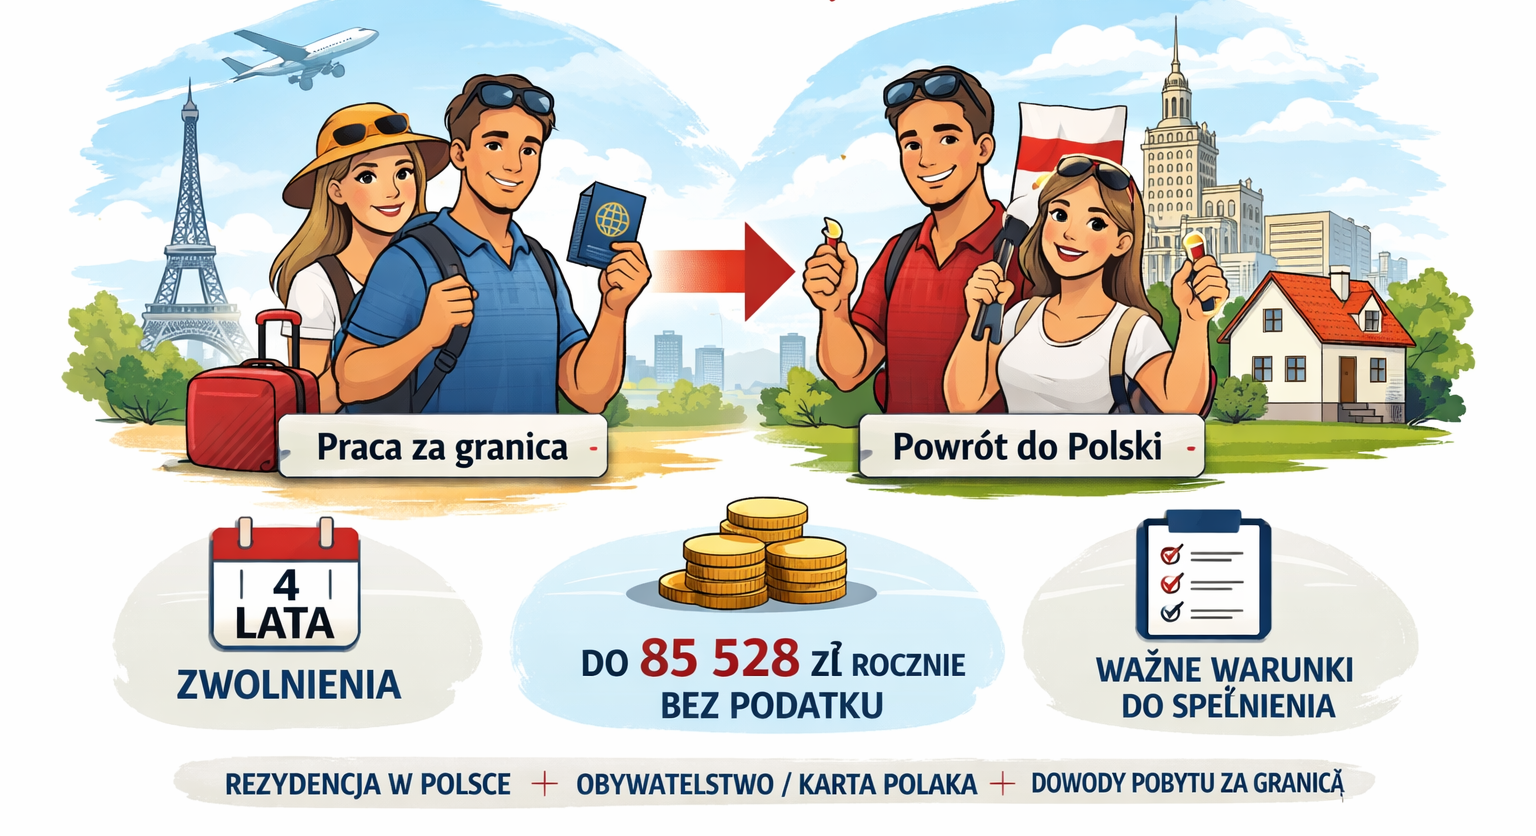
Ulga na powrót to rozwiązanie podatkowe wprowadzone w ramach zmian podatkowych związanych z tzw. Nowym Polskim Ładem, które ma zachęcać osoby wracające do Polski po dłuższym pobycie za granicą do ponownego osiedlenia się w kraju. Jej celem jest zwolnienie części dochodów z podatku PIT w pierwszych latach po powrocie.
Ulga na powrót umożliwia zwolnienie od podatku dochodowego przychodów uzyskanych w Polsce do wysokości 85 528 zł rocznie w okresie czterech kolejno następujących lat podatkowych, licząc:
od początku roku, w którym wróciłeś(-łaś) do Polski,
lub od początku roku następującego po roku powrotu.
Zwolnienie obejmuje konkretne źródła przychodów – m.in. wynagrodzenie z pracy na etacie czy przychody z działalności gospodarczej (szczegóły poniżej).
Aby skorzystać z ulgi na powrót, musisz jednocześnie spełniać wszystkie poniższe warunki:
Musisz przenieść miejsce zamieszkania na terytorium Polski po 31 grudnia 2021 r. – ulga nie przysługuje osobom, które wróciły wcześniej.
Po powrocie do kraju musisz stać się polskim rezydentem podatkowym – oznacza to, że od momentu powrotu podlegasz w Polsce nieograniczonemu obowiązkowi podatkowemu.
Nie mogłeś(-łaś) mieć miejsca zamieszkania w Polsce przez:
co najmniej 3 lata kalendarzowe bezpośrednio poprzedzające rok powrotu, oraz
okres od początku roku powrotu do dnia poprzedzającego sam powrót.
Prawo do ulgi przysługuje osobom, które:
mają obywatelstwo polskie,
posiadają Kartę Polaka,
mają obywatelstwo państwa członkowskiego UE, EOG lub Konfederacji Szwajcarskiej,
lub spełniają inne warunki pobytowe przewidziane przepisami podatkowymi.
Na wezwanie urzędu skarbowego musisz umieć przedstawić dowody potwierdzające wcześniejsze miejsce zamieszkania za granicą – np. certyfikat rezydencji podatkowej, umowy o pracę, zaświadczenia, umowy najmu itp.
Ulga dotyczy przychodów uzyskanych w Polsce z:
Ulga nie obejmuje m.in. przychodów z umów o zarządzanie przedsiębiorstwem, kontraktów menedżerskich i podobnych źródeł.
Możesz zastosować ulgę już w trakcie roku podatkowego poprzez złożenie odpowiednich oświadczeń pracodawcy lub zleceniodawcy.
Ostateczne rozliczenie ulgi następuje w zeznaniu rocznym PIT.
Ulga obowiązuje przez 4 lata podatkowe liczone od roku powrotu lub roku kolejnego.
Kwota 85 528 zł to łączny limit, który obejmuje nie tylko ulgę na powrót, ale też m.in.:
ulgę dla pracujących seniorów,
ulgę dla rodzin 4+,
ulgę dla młodych.
Oznacza to, że przy korzystaniu z kilku ulg w jednym roku limit ten łączny nie może być przekroczony.
Nie – ulga jest dostępna również osobom z Kartą Polaka lub obywatelstwem UE/EOG/konfederacji Szwajcarskiej (lub spełniającym inne warunki pobytowe).
Niestety ulga nie przysługuje, jeśli przeniosłeś miejsce zamieszkania do Polski przed tym terminem.
Nie – musisz spełnić warunki ustawowe i ewentualnie przedstawić odpowiednie dokumenty na żądanie urzędu skarbowego.
Przez cztery kolejne lata podatkowe, liczone od roku powrotu lub roku następującego po powrocie.
Tak – przy dochodach objętych ulgą możesz dodatkowo uwzględnić standardową kwotę wolną od podatku, ale limity ulg są wspólne.
Ulga na powrót to cenna preferencja podatkowa dla osób, które przeniosły miejsce zamieszkania do Polski po dłuższym pobycie za granicą. Oferuje znaczne zwolnienie z PIT do 85 528 zł rocznie w ciągu czterech lat dzięki czemu powrót do kraju wiąże się z korzyściami finansowymi podczas stabilizacji zawodowej i rodzinnej.
27.03.2026
AUTOR ARTYKUŁU
Justyna Różycka z zespołem ZwrotPodatkow.pl
Justyna Różycka, właścicielka ZwrotPodatkow.pl, od 1998 roku związana jest z tematyką pracy i rozliczeń podatkowych osób pracujących za granicą. Wraz z zespołem dzieli się na naszym blogu wiedzą i doświadczeniem zdobywanym przez lata pracy z Klientami.
Poznaj nas,naszą historię i doświadczenie
Masz pytania, zadzwoń! Czekamy na Ciebie. Telefon: (+48) 602 370 506 e-mail: info@zwrotpodatkow.pl
FHU JUBIRA
Justyna Różycka
ul. Sienkiewicza 25b/1
41-200 Sosnowiec
NIP: 644-199-69-83
REGON: 276161195
tel: +48 510 222 266
tel: +48 602 370 506
tel: +48 500 221 797
email: info@zwrotpodatkow.pl
Informacje zawarte na niniejszej stronie internetowej nie stanowią oferty w rozumieniu przepisów Kodeksu Cywilnego. Oferty naszych usług są przygotowywane i przedstawiane każdemu klientowi indywidualnie, po nawiązaniu z nami kontaktu.

Wszelkie prawa zastrzeżone
© 2020 Tworzenie Stron Xann Marketing